بخشودگی جرائم مالیات بر ارزش افزوده | راهنمای دوره زمستان 1403
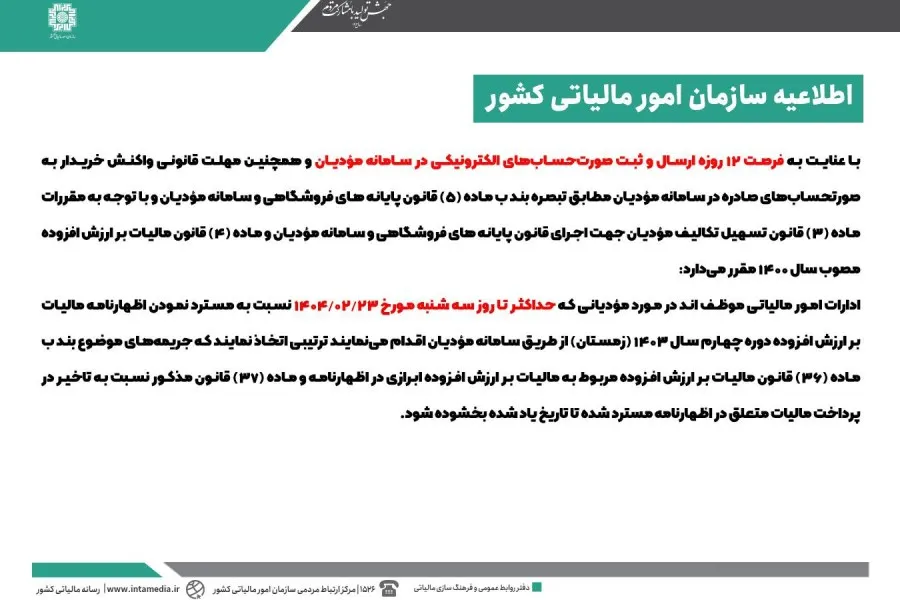
بخشودگی جرائم ارزش افزوده زمستان 1403 بر اساس استرداد اظهارنامه تا تاریخ 23/02/1404 در سامانه مودیان است که جرائم بند ب ماده (36) و ماده (37) را شامل میشود؛ برای بررسی دقیقتر، متن مصوبات و مهلتهای قانونی سازمان امور مالیاتی کشور را مطالعه کنید.
بخشودگی جرائم مالیات بر ارزش افزوده زمستان 1403
بخشودگی جرائم مالیات بر ارزش افزوده برای دوره چهارم سال 1403 (زمستان) مشروط به تسلیم اظهارنامه تا تاریخ 23 اردیبهشت 1404 است. طبق دستورالعمل صادره، مودیانی که اقدام به استرداد اظهارنامه مالیات بر ارزش افزوده از طریق سامانه مودیان نمایند، از 100 درصد بخشودگی جرائم تاخیر پرداخت و کسر ابراز برخوردار میشوند.
چکیده تکالیف مالیاتی زمستان 1403 در یک نگاه:
- مهلت استرداد اظهارنامه دوره زمستان: حداکثر تا 23 اردیبهشت 1404.
- درگاه قانونی ثبت و استرداد: سامانه مودیان.
- مشمولین بخشودگی: جریمه بند ب ماده 36 و ماده 37.
- شرط بهرهمندی: ارسال صورتحساب و واکنش خریدار در مهلت قانونی.
مبانی قانونی بخشودگی جرائم مالیات بر ارزش افزوده
سازمان امور مالیاتی کشور با صدور ابلاغیهای، فرآیند اجرای تسهیلات قانونی برای مودیان را تشریح نموده است. این مقررات با اتکا به مهلتهای فنی سامانه مودیان و استناد به چارچوبهای حقوقی مصوب تنظیم شدهاند.
مستندات قانونی این دستورالعمل بر پایه ماده 4 قانون مالیات بر ارزش افزوده مصوب سال 1400 تعیین گردیده است. اجرای دقیق این تسهیلات مستلزم رعایت تکالیف پیشبینیشده در قوانین مرتبط خواهد بود.
قانونگذار جهت حمایت از فعالان اقتصادی، فرصتهای فنی ثبت اطلاعات را با فرآیندهای مالیاتی هماهنگ کرده است. این هماهنگی موجب کاهش جرائم مالیاتی ابرازی برای مودیان متعهد میگردد.
نقش قانون پایانه های فروشگاهی و سامانه مودیان
اصلیترین مبنای اعطای این تسهیلات، تبصره بند ب ماده 5 قانون پایانه های فروشگاهی و سامانه مودیان است. این بند قانونی مهلت مشخصی را برای ارسال و تایید صورتحسابها در نظر گرفته است.
علاوه بر این، ماده 3 قانون تسهیل تکالیف مودیان جهت اجرای قانون پایانههای فروشگاهی مورد استناد قرار گرفته است. تکالیف قانونی مذکور مستقیماً بر محاسبه جرائم تاخیر تاثیرگذار هستند.
| عنوان قانون / ماده | موضوع و الزام قانونی |
|---|---|
| تبصره بند ب ماده 5 قانون پایانهها | مهلت واکنش خریدار به صورتحسابهای صادره |
| ماده 3 قانون تسهیل تکالیف مودیان | تسهیل اجرای قانون پایانه های فروشگاهی |
| ماده 4 قانون مالیات بر ارزش افزوده | چارچوب قانونی استرداد و دورههای مالیاتی |
مهلت ثبت صورتحسابها و واکنش خریدار در سامانه
اجرای مقررات جدید نیازمند رعایت زمانبندی دقیق در سامانه مودیان است. طبق ضوابط، فرصت 12 روزه ارسال و ثبت صورتحسابهای الکترونیکی برای فروشندگان تعیین شده است.
همچنین خریداران باید در مهلت قانونی تعیین شده نسبت به تایید یا رد صورتحسابها اقدام کنند. مهلت قانونی واکنش خریدار به صورتحسابهای صادره نقش کلیدی در قطعیسازی اطلاعات دارد.
ادارات امور مالیاتی مکلف شدهاند براساس اطلاعات نهایی ثبتشده در سامانه اقدام کنند. عدم انجام تکالیف در زمان مقرر، صادرکننده را از مزایای قانونی محروم خواهد کرد.
زمانبندی نهایی تسلیم اظهارنامه دوره چهارم
آخرین مهلت بهرهمندی از این بخشودگی مشخص گردیده است. مودیان باید حداکثر تا روز سه شنبه مورخ 23/02/1404 اقدامات لازم را کامل نمایند.
عملیات مالیاتی باید صرفاً از طریق بستر الکترونیکی سازمان صورت پذیرد. اقدام به مسترد نمودن اظهارنامه مالیات بر ارزش افزوده تنها از این مسیر معتبر خواهد بود.
این مهلت زمانی غیرقابل تمدید بوده و تمامی ادارههای مالیاتی موظف به اجرای آن هستند. عدم ثبت تا تاریخ مذکور موجب جریان کامل جرائم قانونی میشود.
نکته مهم: کلیه مراحل استرداد اظهارنامه دوره چهارم سال 1403 (زمستان) صرفاً باید از طریق سامانه مودیان انجام شود تا مشمول بخشودگی جرائم مالیاتی گردد.
عناوین و مادههای قانونی مشمول بخشودگی جرائم
تسهیلات ابلاغی سازمان امور مالیاتی شامل دو بخش اصلی از جرائم قانون مالیات بر ارزش افزوده است. عدم پرداخت به موقع مالیات معمولاً مشمول جریمههای سنگینی میشود.
بخشودگی اول مربوط به جریمههای موضوع بند ب ماده 36 قانون مالیات بر ارزش افزوده است. این جریمه به ابراز نادرست یا عدم درج بدهی مالیاتی تعلق میگیرد.
بخش دوم بخشودگی به ماده 37 قانون مالیات بر ارزش افزوده اختصاص دارد. این ماده جریمههای عدم پرداخت به موقع بدهی را وصول مینماید.
نحوه محاسبه و تعلق بخشودگی به اظهارنامه ابرازی
بخشودگی جرائم صرفاً نسبت به مالیات ابرازی در اظهارنامه تعلق میگیرد. مفاصاحساب ابرازی بر اساس اطلاعات اظهارنامه مسترد شده تا تاریخ یاد شده محاسبه میگردد.
تسهیلات مندرج در این مقررات، شامل تاخیر در پرداخت مالیات متعلق در مهلتهای مقرر گذشته نیز خواهد بود. بدین ترتیب تمامی جرائم تاخیر تا 23 اردیبهشت 1404 بخشوده میشود.
ادارات مالیاتی ترتیبی اتخاذ خواهند کرد تا این جرائم به صورت خودکار یا با ثبت درخواست بخشوده شوند. شرط اصلی، ابراز واقعی اطلاعات مستند در سامانه است.
مثال کاربردی: اگر مودی اظهارنامه دوره چهارم سال 1403 را تا تاریخ 23/02/1404 در سامانه مودیان مسترد کند، جریمه ماده 37 مربوط به تاخیر در پرداخت مالیات متعلق تا این تاریخ کاملاً بخشوده میشود.
تکالیف ادارات امور مالیاتی در فرآیند بخشودگی
دستورالعمل صادرشده تمامی واحدهای مالیاتی را الزام به اجرای یکنواخت بخشودگی نموده است. ادارههای مالیاتی موظفند شرایط تسلیم سریع را برای مودیان فراهم آورند.
اجرای مقررات بدون اعمال سلیقه فردی الزامی اعلام شده است. پروندههایی که تا موعد سه شنبه مورخ 23/02/1404 تکمیل شوند مشمول بخشودگی 100 درصدی هستند.
تکالیف قانونی ادارات امور مالیاتی شامل بررسی تطبیق زمانی دادهها در سامانه مودیان است. تمامی محاسبات باید مبتنی بر تاریخ رسمی استرداد اظهارنامه باشد.
| نوع جریمه قانونی | ماده قانونی مربوطه | وضعیت بخشودگی تا 23 اردیبهشت 1404 |
|---|---|---|
| جریمه عدم ابراز یا کسر ابراز مالیات | بند ب ماده 36 | بخشودگی کامل برای مالیات ابرازی |
| جریمه تاخیر در پرداخت مالیات متعلق | ماده 37 | بخشودگی کامل تا تاریخ یاد شده |
پرسشهای متداول
مهلت قانونی مسترد نمودن اظهارنامه برای بخشودگی جرائم تا چه زمانی است؟
مودیان باید حداکثر تا روز سه شنبه مورخ 23/02/1404 نسبت به مسترد نمودن اظهارنامه مالیات بر ارزش افزوده زمستان 1403 اقدام کنند.
کدام جرائم مالیاتی در این مقررات مشمول بخشودگی میشوند؟
جریمههای موضوع بند ب ماده 36 و ماده 37 قانون مالیات بر ارزش افزوده مربوط به تاخیر در پرداخت مالیات متعلق بخشوده میشوند.
ارسال و ثبت صورتحسابهای الکترونیکی از چه طریقی باید انجام پذیرد؟
صورتحسابها باید در مهلت فرصت 12 روزه ارسال و ثبت صورتحسابهای الکترونیکی مستقیماً از طریق سامانه مودیان انجام و به تایید برسند.
جمعبندی و نتیجهگیری
مودیان مالیاتی میتوانند با استفاده از مهلت تعیینشده تا تاریخ 23 اردیبهشت 1404، نسبت به ثبت و استرداد اظهارنامه مالیات بر ارزش افزوده دوره چهارم سال 1403 اقدام کنند. رعایت زمانبندیهای درجشده در سامانه مودیان و تایید صورتحسابها، شرط بهرهمندی از بخشودگی 100 درصدی جرائم موضوع ماده 36 و 37 قانون است. جهت بررسی دقیق شرایط و فرآیندهای مرتبط، مطالعه متن مصوبات سازمان امور مالیاتی توصیه میشود. شایان ذکر است این محتوا صرفاً جنبه اطلاعرسانی داشته و مرجع نهایی، متن قانون و مقررات سازمان امور مالیاتی است.